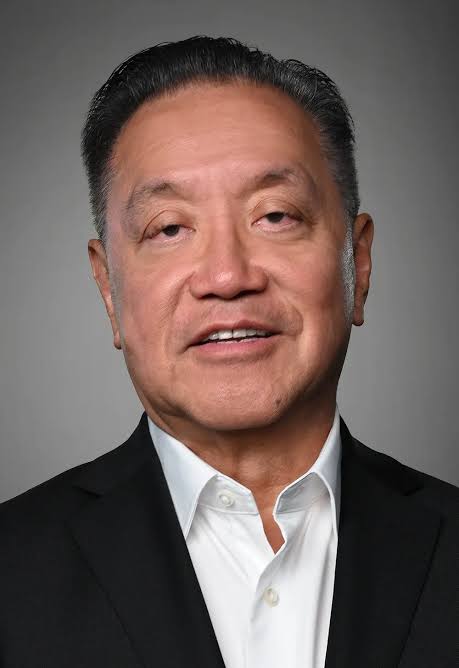
[기업과 인물] 혹탄 브로드컴 CEO
혹 탄
M&A와 맞춤형 AI 반도체로 거대 인프라 제국을 세우다
인물 개요
• 이름: 혹 탄 (Hock E. Tan)
• 출생: 1951년생 (말레이시아 페낭)
• 국적: 미국 (시민권 취득)
• 직업: 브로드컴(Broadcom Inc.) CEO
혹 탄 브로드컴 CEO는 1951년 말레이시아 페낭에서 태어나 1971년 장학생으로 미국 매사추세츠공과대학교 (MIT)에 유학하며 기술 업계에 발을 들인 이민자 출신 경영자다. MIT에서 기계공학 학사와 석사 학위를 취득한 뒤 하버드대학교 경영대학원에서 MBA 과정을 밟으며 엔지니어링 지식과 재무적 감각을 동시에 갖추게 되었다. 제너럴모터스와 펩시코에서 재무를 담당하며 기업 운영의 기본기를 다졌고, 이후 인티그레이티드 서킷 시스템즈(ICS)와 아바고 테크놀로지스의 CEO를 역임 하며 반도체 산업에서 철저한 비용 절감과 수익성 위주의 구조조정 역량을 증명했다. 특히 1999년 ICS 최고경 영자로 취임한 이후 회사를 비공개 기업으로 전환하고 베인캐피탈 등 사모펀드 그룹에 매각하는 과정을 주도 하며, 자본 시장의 효율적인 기업 운영 노하우를 반도체 실무에 접목하는 독창적인 방식을 정립했다.
결정적인 순간은 2015년 아바고 테크놀로지스가 자신 보다 규모가 큰 브로드컴을 370억 달러에 인수한 사건 이다. 합병 이후 회사명을 인지도가 높은 브로드컴으로 유지하면서도 기업 운영에는 철저히 아바고의 고수익 위주 재무 모델을 이식했다. 비핵심 자산은 과감히 매각하고 주요 엔터프라이즈 고객 중심의 고부가가치 제품에 연구개발 역량을 집중하는 이른바 ‘혹 탄 플레이북 (Hock Tan Playbook)’이 확립된 시기다. 이후 그는 반도체 하드웨어에 머물지 않고 소프트웨어 영역으로 눈을 돌려 CA 테크놀로지스(2018), 시만텍 엔터프라이즈 보안 부문(2019)을 연이어 인수하며 반도체와 소프트웨어를 아우르는 거대한 인프라 복합 기업을 구축했다. 2017년 경쟁사인 퀄컴을 1,170억 달러에 적대적 인수하려던 시도가 미국 정부의 국가 안보 우려로 무산되기도 했으 나, 이를 기점으로 곧바로 고수익 기업용 소프트웨어 기업 인수로 M&A의 방향타를 전환하는 유연성을 보여주 었다. 혹 탄의 경영 방식은 철저한 재정적 규율로 요약된 다. 인수한 기업의 제품군 중 목표 영업이익률을 달성하지 못하는 사업은 12개월 내에 매각하거나 정리하고 핵심 고객 영업에만 역량을 집중한다.
업계의 이목이 집중된 사건은 클라우드 컴퓨팅 기업 ‘VM웨어’ 인수 및 체질 개선이다. 그는 인수 직후 기존 브로드컴의 소프트웨어 자산을 VM웨어로 통합하고, 기업 고객의 프라이빗 및 하이브리드 클라우드 환경 구축을 지원하는 방향으로 사업 구조를 빠르게 재편했다. 이과정에서 VM웨어를 기존 영구 라이선스 판매에서 구독형 모델로 전면 전환하고 비핵심 부문을 과감하게 매각 했다. 일부 고객사들의 반발이 제기되기도 하였으나, 재무적인 관점에서는 안정적인 반복 매출 구조를 확립하며 단기간에 영업 이익률을 끌어올렸다.
최근 브로드컴의 성장을 견인하는 최우선 축은 인공지능 열풍에 맞춘 빅테크 기업 대상의 맞춤형 주문형 반도 체(ASIC) 장기 수주다. 범용 GPU 시장을 엔비디아가 장악하고 있는 상황에서, 브로드컴은 구글, 메타, 오픈AI 등 자체 AI 가속기를 설계하여 기술 자립을 이루려는 거대 기술 기업들의 핵심 파트너로 자리매김했다. 혹 탄은 2026년 하반기 기준 구글에 차세대 AI 칩(TPU v8i)을 공급하고 있으며, 메타 및 오픈AI와도 맞춤형 AI 프로세서 납품 장기 계약을 체결했음을 공식화했다. 특히 메타 와의 AI 가속기 및 네트워크 솔루션 장기 공급 계약에 집중하기 위해 2026년 4월 이해상충 방지 차원에서 메타 이사회 이사직을 자진 사임하는 등 맞춤형 실리콘 시장내 지배력을 한층 공고히 하고 있다. 엔지니어의 기술적 혜안과 사모펀드 수준의 냉혹한 자본 배분 능력을 결합한 혹 탄의 리더십 아래, 브로드컴은 시가총액 1조 7천억 달러를 돌파하며 세계 최대의 AI 및 인프라 복합 기업 으로 평가받고 있다.
브로드컴의 핵심 성장 전략과 경영 철학은?
철저한 재무 규율에 기반해 비핵심 자산을 매각하는 구조 조정 역량과, 빅테크 대상 맞춤형 AI 반도체(ASIC) 장기 독점 수주를 통한 안정적 수익 창출이다.